
System Kellego to matematyczna metoda zarządzania bankrollem, która pozwala wyliczyć optymalną stawkę zakładu – ani za dużą, ani za małą. Brzmi skomplikowanie? W praktyce to wzór z czterema zmiennymi. Tłumaczymy go krok po kroku, z przykładami i bez niepotrzebnego żargonu.
Co to jest system Kellego i kryterium Kelly’ego?
System Kellego to matematyczna formuła zarządzania stawkami, która oblicza optymalny procent kapitału do postawienia na dany zakład – tak, by maksymalizować długoterminowy zysk przy minimalnym ryzyku utraty bankrolla.
Twórcą systemu jest John Larry Kelly Jr. – amerykański fizyk i matematyk urodzony w 1923 roku w Teksasie, który w latach 50. pracował w legendarnych Bell Laboratories. To tam, czerpiąc z teorii informacji Claude’a Shannona, opracował swoje kryterium. Kelly zmarł przedwcześnie w 1965 roku mając zaledwie 41 lat, ale jego wzór przeżył go o dziesiątki lat – i dziś stosują go nie tylko typerzy, lecz również inwestorzy giełdowi i traderzy.
Kluczowa rzecz, którą warto zrozumieć na początku: system Kelly nie mówi ci, na co obstawiać. Mówi wyłącznie, ile postawić. To narzędzie do zarządzania kapitałem – nie do analizy sportowej.
Wzór systemu Kellego – jak go czytać?
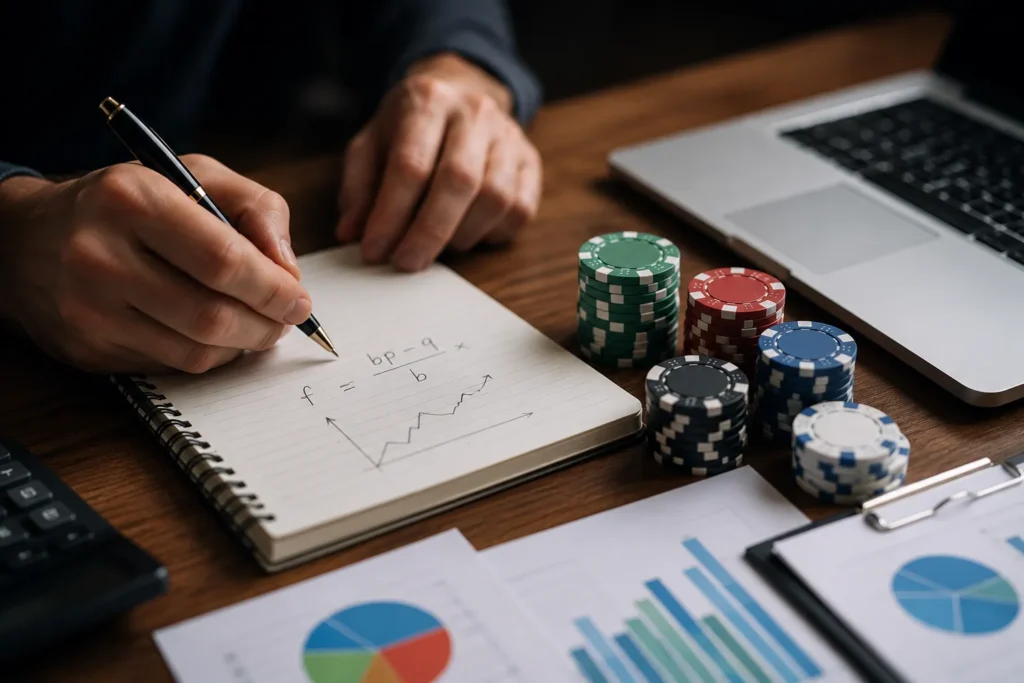
Wzór kryterium Kelly’ego wygląda następująco: Stawka = [K × (p × k – 1)] / (k – 1), gdzie każda litera oznacza konkretną wartość.
| Symbol | Co oznacza | Przykładowa wartość |
|---|---|---|
| K | Całkowity kapitał gracza (bankroll) | 1000 zł |
| p | Prawdopodobieństwo wygranej szacowane przez gracza (nie przez bukmachera) | 0,55 (55%) |
| k | Kurs bukmacherski na dane zdarzenie | 2,10 |
| Stawka | Obliczona optymalna kwota zakładu w złotówkach | wynik wzoru |
Ważna zasada: aby wzór w ogóle miał sens, iloczyn p × k musi być większy od 1. Jeśli nie jest – system Kelly sugeruje, że zakład nie ma wartości i nie należy go w ogóle stawiać. To naturalna bariera chroniąca kapitał gracza przed złymi typami.
Jak działa system Kellego – przykład krok po kroku
System Kellego działa najlepiej przy zakładach z wartością (valuebet) – czyli takich, gdzie gracz szacuje szanse wygranej wyżej niż wynika to z kursu bukmachera.
Przykład praktyczny: mecz piłkarski, typ na wygraną drużyny X przy kursie 3,60.
- Kapitał (K): 1000 zł
- Kurs (k): 3,60
- Nasze oszacowanie prawdopodobieństwa (p): 38% = 0,38
Podstawiamy do wzoru:
Stawka = [1000 × (0,38 × 3,60 – 1)] / (3,60 – 1)
Stawka = [1000 × (1,368 – 1)] / 2,60
Stawka = [1000 × 0,368] / 2,60
Stawka = 368 / 2,60
Stawka = 141,54 zł
System Kelly sugeruje więc postawienie ok. 141 zł z kapitału 1000 zł. Przy wygranej i kursie 3,60 potencjalny zwrot to ok. 509 zł, czyli czysty zysk ok. 368 zł.
Co to jest valuebet i dlaczego jest kluczowy dla systemu Kelly?
Valuebet to zakład o wartości wyższej niż wynika to z kursu – czyli sytuacja, w której bukmacher zaniżył prawdopodobieństwo danego zdarzenia, a gracz to dostrzegł.
System Kelly działa poprawnie tylko wtedy, gdy gracz umie znajdować valuebety – bo to właśnie szacowanie prawdopodobieństwa (wartość „p” we wzorze) jest kluczową zmienną. Jeśli gracz zawyża swoje szanse, wzór zwróci zawyżoną stawkę – i bankroll zacznie topnieć mimo pozornie „matematycznej” metody.
Jak znaleźć valuebeta:
- Oceń prawdopodobieństwo wyniku na podstawie własnej analizy – statystyk, formy drużyn, składów, kontuzji
- Przelicz kurs bukmachera na procent: prawdopodobieństwo = 1 / kurs (np. kurs 2,00 = 50%)
- Porównaj swoje szacunki z kursem bukmachera – jeśli twoje prawdopodobieństwo jest wyższe, to valuebet
Przykład: bukmacher wycenia wygraną drużyny A na 35% (kurs 2,86). Twoja analiza wskazuje na 45%. To różnica 10 punktów procentowych – potencjalny valuebet, który możesz podstawić do wzoru Kelly.
Ułamkowy system Kellego – dla kogo i jak działa?
Ułamkowy Kelly to bezpieczniejsza wersja systemu, w której gracz stawia tylko połowę lub ćwierć kwoty obliczonej przez wzór – po to, by ograniczyć wahania bankrolla.
Standardowy system Kelly może sugerować postawienie nawet 15-20% całego kapitału na jeden zakład. Dla wielu graczy to zbyt dużo – szczególnie gdy mają mniej pewności co do swoich szacunków. Ułamkowy Kelly rozwiązuje ten problem:
| Wariant | Co robi | Dla kogo |
|---|---|---|
| Pełny Kelly (100%) | Stawia dokładnie tyle, ile wskazuje wzór | Bardzo doświadczeni gracze z wysoką skutecznością |
| Połówkowy Kelly (50%) | Stawia połowę sugerowanej kwoty | Gracze z doświadczeniem, ale ostrożnym podejściem do ryzyka |
| Ćwierćkowy Kelly (25%) | Stawia ćwierć sugerowanej kwoty | Gracze zaczynający przygodę z metodą Kelly |
Zyski przy ułamkowym Kelly rosną wolniej, ale za to wahania bankrolla są znacznie mniejsze. To szczególnie ważne psychologicznie – duże wahania kapitału prowadzą do emocjonalnych decyzji i porzucania systemu po kilku stratnych tygodniach.
Zalety i wady systemu Kellego
System Kelly ma solidne podstawy matematyczne, ale nie jest narzędziem dla każdego – wymaga doświadczenia, cierpliwości i umiejętności oceny prawdopodobieństwa.
Zalety systemu Kellego:
- Kontrola bankrolla – stawki są zawsze proporcjonalne do aktualnego kapitału, co eliminuje ryzyko nagłego bankructwa
- Maksymalizacja zysku długoterminowego – przy poprawnym szacowaniu prawdopodobieństwa system zapewnia najszybszy możliwy wzrost kapitału
- Automatyczna adaptacja – gdy kapitał rośnie, stawki rosną proporcjonalnie; gdy maleje, stawki się zmniejszają
- Eliminacja impulsywności – stawka jest obliczona matematycznie, nie „czuciem” gracza
Wady systemu Kellego:
- Wysoka trudność – wymaga umiejętnego szacowania prawdopodobieństwa, czego nie da się nauczyć z dnia na dzień
- Wrażliwość na błędy szacowania – zawyżone p może doprowadzić do zbyt wysokich stawek i dużych strat
- Czasochłonność – szukanie valuebetów i obliczenia zajmują znacznie więcej czasu niż typowanie „z głowy”
- Duże wahania kapitału – w wersji pełnej (100%) bankroll może gwałtownie oscylować, co jest trudne psychicznie
Dla kogo jest system Kellego – czy warto go stosować?
System Kellego jest przeznaczony przede wszystkim dla doświadczonych typerów z wysokim procentem wygranych, którzy potrafią samodzielnie szacować prawdopodobieństwo i regularnie znajdować valuebety.
Nie jest to metoda dla osób dopiero zaczynających przygodę z zakładami. Kluczowe warunki, które gracz powinien spełnić przed wdrożeniem systemu:
- Posiada udokumentowaną historię typów z pozytywnym wynikiem długoterminowym
- Rozumie pojęcie valuebetu i potrafi samodzielnie go identyfikować
- Ma wydzielony, stały bankroll przeznaczony wyłącznie na zakłady
- Zna dobrze przynajmniej jedną ligę lub dyscyplinę sportową na poziomie eksperckim
- Potrafi zachować zimną krew przy stratach i nie podwyższa stawek pod wpływem emocji
Jeśli te warunki są spełnione, kryterium Kelly’ego może realnie zwiększyć efektywność zarządzania bankrollem i przyspieszyć wzrost kapitału w długiej perspektywie. Jeśli nie – lepiej zacząć od prostszej metody, np. płaskiej stawki procentowej (flat betting), i wrócić do Kelly gdy zbudujesz doświadczenie.
Zacznij przygodę z zakładami: Bonus + gra bez podatku!
Zarejestruj się z kodem i odbierz pakiet powitalny oraz aż 30 dni gry bez podatku! Czeka na Ciebie nawet 827 złotych w bonusach i darmowych zakładach.
W ETOTO gramy kupony bez 12% podatku. Załóż konto już dziś!

FAQ – najczęściej zadawane pytania o system Kellego
📐 Co to jest kryterium Kelly’ego – jedna odpowiedź?
Wzór matematyczny obliczający optymalny procent kapitału do postawienia na zakład z wartością.
⚠️ Czy system Kellego gwarantuje zysk w bukmacherce?
Nie – skuteczność zależy od umiejętności gracza w szacowaniu prawdopodobieństwa.
🔢 Jaki wzór stosuje kryterium Kelly’ego?
Stawka = [K × (p × k – 1)] / (k – 1), gdzie K to kapitał, p – prawdopodobieństwo, k – kurs.
Sprawdź aktualne kursy i obstawiaj w ETOTO z bonusem bez ryzyka.
PRZEJDŹ DO OFERTY